BPK Mulai Bongkar Buku Danantara, Ini yang Diperiksa
- BPK menyebut pemeriksaan tersebut sebagai salah satu pemeriksaan strategis untuk memastikan laporan Danantara disajikan secara wajar sekaligus memperkuat tata kelola dan akuntabilitasnya.
- Secara sederhana, BPK akan mengecek apakah angka-angka yang muncul dalam laporan tersebut benar, masuk akal, didukung bukti, dan disajikan sesuai standar akuntansi.
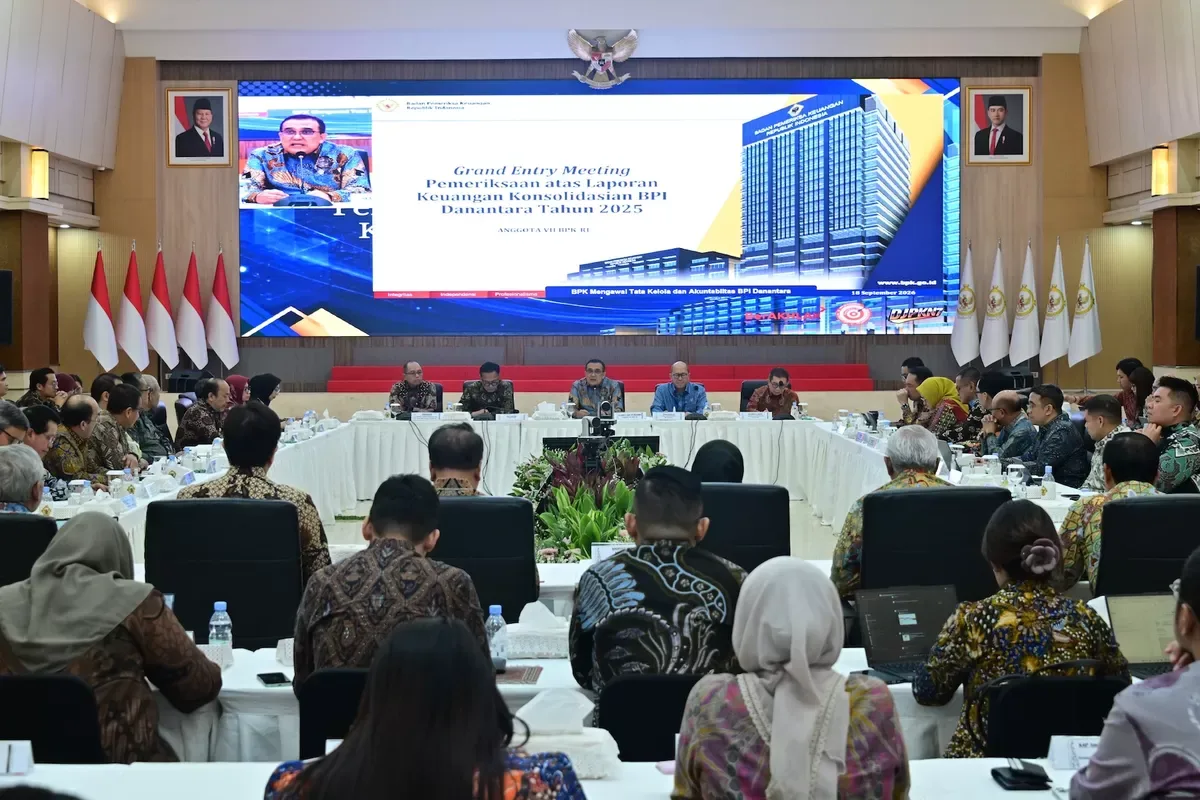
JAKARTA — Badan Pemeriksa Keuangan (BPK) resmi mulai memeriksa Laporan Keuangan Konsolidasian BPI Danantara Tahun 2025.
Pemeriksaan dimulai melalui Grand Entry Meeting pada 17 September 2026, setelah Danantara lebih dulu menyerahkan laporan keuangan konsolidasian yang masih berstatus unaudited kepada BPK pada 20 Juli 2026.
Audit ini penting karena Danantara bukan perusahaan biasa. Laporan keuangannya menggabungkan pengelolaan dan aset dari struktur besar BUMN yang kini berada di bawah ekosistemnya.
BPK menyebut pemeriksaan tersebut sebagai salah satu pemeriksaan strategis untuk memastikan laporan Danantara disajikan secara wajar sekaligus memperkuat tata kelola dan akuntabilitasnya.
Yang diperiksa juga bukan hanya keuangan kantor pusat BPI Danantara. Cakupannya meliputi BPI Danantara, PT Danantara Aset Manajemen atau DAM, PT Danantara Investasi Manajemen atau DIM, serta seluruh BUMN yang masuk ke dalam struktur BPI Danantara.
Danantara sebelumnya menjelaskan bahwa proses konsolidasinya melibatkan lebih dari 1.000 perusahaan, sehingga penyusunan laporan keuangan pertama badan ini memang jauh lebih kompleks dibanding satu perusahaan tunggal.
Pada 2 Juli 2026, Danantara menyatakan seluruh BUMN di dalam ekosistemnya telah menyelesaikan laporan keuangan tahun buku 2025, sementara laporan konsolidasian Danantara kemudian dirampungkan untuk menjalani proses audit.
Secara sederhana, BPK akan mengecek apakah angka-angka yang muncul dalam laporan tersebut benar, masuk akal, didukung bukti, dan disajikan sesuai standar akuntansi.
Ada empat area utama yang menjadi dasar pemberian opini: kesesuaian laporan dengan standar akuntansi, kecukupan pengungkapan informasi, kepatuhan terhadap peraturan perundang-undangan, dan efektivitas sistem pengendalian intern.
Dengan demikian, yang diperiksa dapat mencakup pencatatan aset dan kewajiban, transaksi dan investasi, pendapatan dan beban, konsolidasi laporan anak atau entitas BUMN, hingga apakah informasi penting sudah diungkap secara memadai dalam catatan laporan keuangan.
Audit ini juga menggunakan pendekatan berbasis risiko atau risk-based audit. Artinya, BPK akan memberikan perhatian lebih besar kepada area yang dinilai memiliki risiko salah saji material atau persoalan tata kelola.
Secara resmi BPK menyebut pemeriksaan akan mempertimbangkan risiko kesalahan penyajian material, kecurangan atau fraud, penyalahgunaan, ketidakpatuhan terhadap aturan, serta kelemahan sistem pengendalian intern.
Jadi, pemeriksaan bukan berarti BPK sejak awal menemukan pelanggaran; proses tersebut justru digunakan untuk menguji apakah ada masalah material yang dapat memengaruhi kewajaran laporan keuangan Danantara. Anggota VII BPK Slamet Edy Purnomo menegaskan pentingnya pengawasan tersebut.
“BPK berkomitmen mengawal tata kelola dan akuntabilitas BPI Danantara sebagai fondasi pelaporan keuangan yang berkualitas,” ujarnya dalam keterangan resmi BPK.
Dasar kewenangan pemeriksaan ini antara lain UU Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara, UU Nomor 15 Tahun 2006 tentang BPK, serta UU BUMN yang terakhir diubah melalui UU Nomor 16 Tahun 2025.
Pasal 3K UU BUMN secara khusus menegaskan bahwa pemeriksaan pengelolaan dan tanggung jawab keuangan BPI Danantara dilakukan oleh BPK.
Karena skala Danantara sangat besar, tantangan auditnya juga tidak kecil. BPK harus menggabungkan dan menilai informasi dari banyak entitas dengan bisnis, sistem akuntansi, aset, utang, investasi dan auditor yang berbeda-beda.
BPK bahkan menegaskan bahwa auditor harus memperoleh akses yang memadai terhadap data, informasi, dan orang-orang yang relevan, termasuk dukungan dari BUMN dan Kantor Akuntan Publik yang menangani komponen laporan keuangan.
“Auditor grup hanya dapat memenuhi tanggung jawabnya untuk mengidentifikasi dan merespons risiko material apabila memperoleh akses yang memadai terhadap data, informasi, dan individu yang relevan.” ungkap Slamet Edy.
Danantara sendiri sejak Mei 2026 telah menyatakan bahwa laporan keuangan pertamanya tetap akan melalui audit sesuai aturan.
Sebelum konsolidasi selesai, Danantara juga melakukan penyesuaian dan harmonisasi pelaporan BUMN, termasuk evaluasi kebijakan akuntansi, kualitas serta pencatatan aset, tata kelola, dan manajemen risiko.
Karena itu, audit BPK akan menjadi ujian penting terhadap seberapa rapi proses konsolidasi raksasa ini dilakukan.
Perlu dicatat, proses yang sedang berjalan saat ini adalah pemeriksaan laporan keuangan untuk memberikan opini atas kewajarannya, bukan otomatis audit investigatif terhadap dugaan tindak pidana tertentu.
Hasil akhirnya akan menentukan bagaimana BPK menilai kualitas laporan keuangan konsolidasian pertama Danantara dan dapat memunculkan temuan maupun rekomendasi perbaikan jika terdapat kelemahan.
Bagi publik, audit ini penting karena Danantara memegang mandat pengelolaan investasi dan aset BUMN dalam skala sangat besar.
Semakin luas aset negara yang berada di bawah satu ekosistem, semakin besar pula kebutuhan akan laporan yang dapat ditelusuri, sistem pengawasan yang kuat, dan pertanggungjawaban yang jelas.
Untuk saat ini, BPK baru memulai pemeriksaan, sehingga belum ada opini akhir maupun kesimpulan bahwa telah terjadi penyimpangan dalam laporan keuangan Danantara 2025.
Sumber: BPK
( fan / fan )
Komentar (0)